









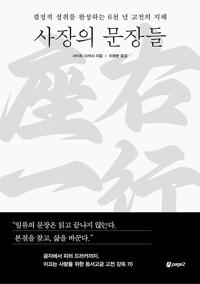
책 이미지

책 정보
· 분류 : 국내도서 > 경제경영 > 재테크/투자 > 재테크/투자 일반
· ISBN : 9791124359136
· 쪽수 : 240쪽
· 출판일 : 2026-10-08
책 소개
목차
머리말 ‘복은 누워서 기다린다’라는 말 그대로 누워서 기다리는 투자법
매매 회전율이 낮아도 수익은 낼 수 있다 | 우선 3종목 정도부터 시작해 보자
1장 갑작스럽게 시작한 가치투자로 큰돈을 벌다
1 주식 투자에는 어린 시절부터 흥미가 있었다
주식을 시작할 무렵의 투자 방식은 ‘독학’ | 결혼 후 자산을 만들기 위해 다시 도전한 주식
2 내가 ‘가치투자’를 시작하게 된 이유
본격적인 주식 공부, 책으로 시작하다 | 출퇴근 전철 안이 나의 서재 | 곧바로 ‘가치투자’를 실천
3 가치투자에는 돈을 벌기 위한 요소가 갖춰져 있다
내 마음속의 스승, 벤저민 그레이엄과 워런 버핏 | 진정한 가치보다 싼 주식을 찾아 투자한다 | 가치주로 2배의 수익을 얻다 | ‘안전마진’의 중요성을 알아야 한다
4 국채 금리와 비교해 이익수익률이 더 높은 종목에 주목
수익성 측면에서 회사 내용을 살펴본다 | 처음에는 PER 5배 정도인 종목을 매수 | 기본적으로는 PER 10배 이하 종목을 매수
5 가치주는 분산 투자에 적합하다
‘시장 리스크’에 강한 것이 가치투자 | 손실이 나는 해가 있더라도 차분히 버틴다
2장 왜 개인투자자에게는 가치투자가 유리한가
1 주식 투자는 다른 금융상품보다 유리했다
주식을 장기 보유하는 편이 수익률은 더 좋다 | 파산하지 않을 회사를 고르는 것이 중요
2 원금을 확보하는 ‘투자’를 한다
최종적으로 매수가를 웃돌면 된다 | 기본적으로 ‘투기’는 하지 않는다
3 주식 투자는 그 회사의 일부를 매수하는 것이다
회사의 이익과 자산을 충분히 파악한 뒤 투자한다
4 복리의 힘을 이용해 크게 불린다
20%로 20년 운용하면 원금은 38배가 된다
5 인기나 눈앞의 움직임에 흔들리지 말고 회사의 내용에 주목한다
독선적인 판단으로 매수했다가 실패한 적도 있다
3장 가치투자에 필수! ‘신’ 방식의 재무제표 읽는 법
1 가치투자에 필요한 재무제표 읽는 법
저평가 주식은 재무제표에서 찾아낸다 | 재무제표를 읽지 못하면 실패할 수도 있다 | 뛰어난 투자자는 재무제표를 더욱 깊이 이해한다
2 대차대조표를 통해 회사의 재무 건전성을 판단한다
특정 시점, 회사의 재무 건전성을 숫자로 나타낸 것이 대차대조표 | 일정한 규칙에 따라 자산과 부채가 표기된다 | 회사의 안전성은 자기자본비율로 판단한다 | 재무 상태가 나쁜 회사는 주가도 낮다
3 손익계산서는 돈을 벌고 있는지를 확인하는 것
손익계산서를 보면 네 가지 이익을 알 수 있다 | 영업이익을 보면 본업이 순조로운지 알 수 있다 | 순이익이 부풀려져 있지 않은지 제대로 확인한다
4 현금흐름표로 현금을 벌어들이는 능력을 본다
실제로 현금을 벌고 있는지 알 수 있다 | 영업현금흐름은 플러스인 경우가 일반적 | 투자현금흐름은 투자를 하면 마이너스가 되는 것이 보통이다 | 빚을 갚으면 재무현금흐름은 마이너스가 된다
5 유이자부채의 규모와 비율에 주의한다
빚 자체가 나쁜 것은 아니지만, 너무 많으면 문제가 된다 | 전년도보다 이자나 부채가 크게 증가한 회사는 주의한다
6 청산가치로 저평가 주식을 찾아낸다
회사의 가치를 청산가치로 판단한다 | PBR을 보면 저평가 주식인지 알 수 있다 | 벤저민 그레이엄은 현실적인 청산가치를 계산했다 | 그레이엄의 기법에 독자적인 아이디어를 더하다
7 ROE도 종목을 판단하는 하나의 기준
바람직한 것은 높은 ROE에 낮은 PER | 코카콜라와 코나미도쿄의 높은 ROE의 비밀
4장 확실하게 수익을 낼 수 있는 ‘가치 있는 종목’을 어떻게 고를까
1 가치투자로 처음 구성한 포트폴리오
저평가주 중심의 포트폴리오로 재편 | 처음 샀던 메이코네트워크재팬이 핵심 종목이 되다 | 처음에는 PER이 낮은 종목을 중시하여 선택했다
2 자기자본비율이 높은 회사의 주식을 노린다
자기자본비율이 높은 회사는 안정성이 높다 | 자기자본비율이 60% 이상인 회사에 주목한다
3 PER이 10배 이하이고, 배당금이 장기국채 금리의 3분의 2 이상인 회사
시세차익뿐 아니라 고배당도 노린다
4 과거에 자사주를 소각한 적이 있는 회사는 높게 평가할 만하다
자사주를 소각하면 주주가치가 높아진다 | 자사주 소각은 주식 수가 아니라 비율로 판단한다 | 자사주를 소각한 회사의 성과는 높다
5 안전마진을 염두에 두고 투자한다
청산가치와 주가의 ‘차이’가 안전마진 | 수익성 측면에서 판단하는 ‘안전마진’도 있다
6 넷넷주에 주목한다
미국에서는 넷넷주가 거의 사라졌다 | 넷넷주는 스크리닝으로 찾아낸다 | 넷넷주는 투자 리스크가 낮다
7 명확하게 저평가된 주식을 어떻게 찾아낼까
지금까지와는 다른 관점에서 가치주를 찾다 | ‘현금성 자산’의 저평가 정도를 본다
8 유동성보다 재무 체질이 좋은 저평가 회사의 주식을 찾는다
저평가주를 찾다 보면 소형주가 많아진다 | 소형주는 개인투자자에게 유리한 점이 있다 | 유동성이 낮더라도 재무 체질에 걸맞은 평가를 받는다
9 배당수익률이 좋은 회사는 저평가주라는 신호
투자자의 운용수익률에 따라 배당에 대한 생각도 달라진다 | 배당에 의한 연간 수익률은 2.5%를 달성하고 있다
10 경영자의 자질을 판단하고 투자한다
커다란 감명을 준 이토요카도의 창업자, 이토 마사토시 | 자기자본비용을 고려하는 경영자가 있는 회사에 투자한다 | 스톡옵션을 남발하는 회사에는 투자하지 않는다
11 사업의 ‘기본 체질’을 판단한다
유형고정자산과 재고로 사업의 기본 체질을 판단한다 | 고정자산 부담이 적으면 기본 체질이 좋다 | 재고가 적다는 것은 효율적인 경영을 한다는 것
5장 탄탄한 투자 철학이 승패를 좌우한다
1 단기 승부보다는 중기 보유를 생각한다
가치투자의 특성상 보유 기간이 길어지는 경우가 많다 | 단기간에 오르면 수익률도 좋아진다 | 가치주는 적정 가격이 형성되면 유동성이 좋아진다
2 가치주 스크리닝 기준은 어떻게 정할까
저평가에 안정성과 배당이 높은 종목을 고른다 | 자사주를 매입하고 있는지 확인한다 | 스크리닝으로 나온 숫자에 주의를 기울인다
3 저평가주는 어떻게 찾을까
가치투자는 최고의 투자 방법 | 가치주는 일본에서도 점점 줄고 있다 | 시장 전체의 주가가 하락했을 때가 절호의 매수 기회
4 자신의 투자 수익률을 파악한다
수익률을 확인해야 운용수익률을 의식하게 된다 | 투자 기간 중에 자금을 추가하면 계산 방법이 달라진다 | 배당금도 투자 수익률에 포함해서 계산한다
5 이런 때에는 보유 중인 주식을 매도한다
‘매도’ 타이밍을 잡는 것은 매우 어려운 일이다 | 2년 동안 2배가 되면 ‘매도’ | 사업의 질이 좋고 경영자가 우수한 회사의 주식은 팔지 않는다 | 고평가 상태가 아니라면 ROE가 20% 이상인 회사의 주식도 팔지 않는다 | 어떤 회사의 주식이든 PER이 지나치게 높아지면 매도한다

리뷰
책속에서
나는 주식 투자로 성공하기 위해 특별히 뛰어난 두뇌가 필요하다고 생각하지 않는다. 그보다는 자신의 투자 원칙을 끝까지 믿을 수 있는 정신적 강인함이 훨씬 중요하다. 예를 들어 배를 타고 항해할 때 목적지인 육지가 보이지 않으면 불안해지기 마련이지만 선원들은 나침반 바늘을 믿고 목적지로 향한다. 육지가 보이지 않는다고 불안감에 휩싸여 나침반을 무시해 버리면 끝없이 넓은 바다를 방황하게 될 뿐이다.
나의 나침반은 ‘가치투자’를 만들어 낸 벤저민 그레이엄(Benjamin Graham)과 워런 버핏(Warren Buffett)의 투자법이다. 그들이 가리키는 방향으로 나아간다면, 설사 폭풍우 같은 시장 하락이 있더라도 결국 목적지인 육지를 발견하게 될 것이다.
가치투자를 한마디로 정의하면, 기업의 진정한 가치보다 낮은 가격에 거래되고 있는 주식을 찾아 투자하는 것이다. 주식시장은 언젠가 그 기업의 본래 가치를 제대로 평가하게 되므로, 투자자는 그 차이만큼의 시세차익을 얻을 수 있다고 보는 투자 방식이다.
만약 주가가 조금 올랐다는 이유만으로 서둘러 매도했다면 이 정도의 수익을 얻지는 못했을 것이다. 저평가된 기업을 발견한 뒤 충분한 인내심을 가지고 보유했기 때문에 매수가의 2배가 넘는 가격에 매도할 수 있었다 이 사례에는 또 하나의 중요한 의미가 있다. 당시 전체 주식시장이 거의 20% 가까이 하락하고 있던 상황에서도 명백히 저평가된 종목을 매수해 2배 이상의 수익을 거둔 것이다. 이 경험을 통해 나는 시장 전체의 흐름에 휘둘리기보다 기업의 가치에 집중하는 것이 중요하다는 사실을 깨달았다. 그리고 투자한 뒤 차분히 시장의 재평가를 기다리는 가치투자에 더욱 큰 확신을 갖게 되었다.