









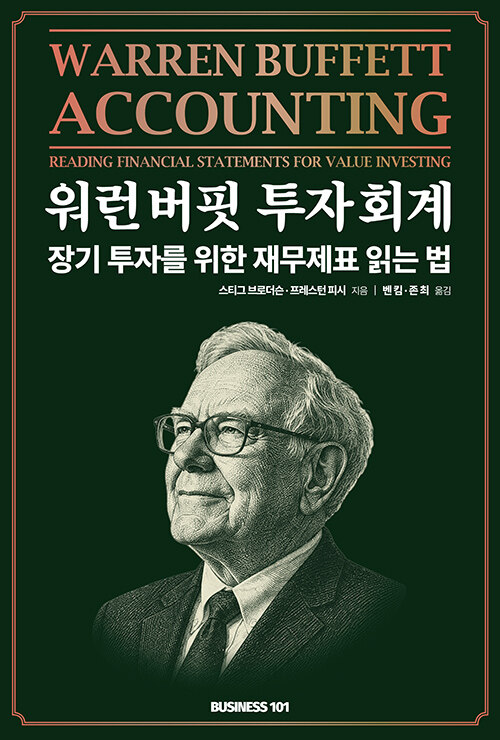
책 이미지

책 정보
· 분류 : 국내도서 > 경제경영 > 재테크/투자 > 재테크/투자 일반
· ISBN : 9791198748683
· 쪽수 : 576쪽
· 출판일 : 2026-07-03
책 소개
목차
추천사 - 골드만삭스 CEO 겸 회장, 데이비드 솔로몬
저자 서문
저자가 한국 독자에게 드리는 글
출판사 소개글
이 책의 구성과 읽는 법
파트1 - 신용 시장의 구성 요소
1장 - 레버리지 금융 시장 설명과 역사
2장 - 신용 사이클
3장 - 레버리지 신용
4장 - 차입매수(LBO) 기초
파트2 - 부채 투자 평가를 위한 7단계 프로세스
5장 - 신용 분석 프로세스 1단계 - 자금 출처와 사용 내역
6장 - 신용 분석 프로세스 2단계 - 정성적 분석
7장 - 신용 분석 프로세스 3단계 - 재무제표 분석 (a) 수익성
8장 - 신용 분석 프로세스 3단계 - 재무제표 분석 (b) 현금흐름과 유동성
9장 - 신용 분석 프로세스 3단계 - 재무제표 분석 (c) 자본 구조
10장 - 신용 분석 프로세스 4단계 - 예측
11장 - 신용 분석 프로세스 5단계 - 기업 가치 평가
12장 - 신용 분석 프로세스 6단계 - 채권(대출) 구조와 계약서
13장 - 신용 분석 프로세스 7단계 - 투자 의견서 및 투자심의위원회 메모 작성
파트3 - 부실 채권 투자
14장 - 부실 채권 투자 입문
15장 - 파산 절차의 기초
16장 - 파산 분쟁
17장 - 파산에서 후순위가 작동하는 방식
18장 - 부채 조정과 채권자간 충돌
19장 - 부실 상황에서 수익 창출
20장 - 마무리 코멘트
부록 - 퀸그룹(Quinn Group) 사례 연구
책속에서

하이일드 등급을 받은 채권과 대출은 투자 등급 채권에 비해 디폴트 확률이 훨씬 높다. 이러한 채권과 대출은 흔히 '정크(junk)'라고 불리며, 완곡한 표현으로는 '투기 등급(speculative grade)' 또는 '투자 부적격 등급(non-investment grade)'이라고도 한다. 하이일드 채권은 위험도가 높은 만큼 투자자에게 그에 상응하는 높은 수익률(yield)을 제공해야 한다. 1970년대만 해도 하이일드 채권 시장은 대부분 '폴른 엔젤(fallen angels)'로 구성되어 있었다. 폴른 엔젤이란 발행 당시 투자 등급이었으나 이후 실적 부진으로 등급이 강등된 기업을 뜻한다. 당시 이들은 전체 채권 시장에서 차지하는 비중이 매우 작았기 때문에, 이른바 '벌지 브래킷(Bulge Bracket)'이라 불리는 대형 투자은행들은 이 시장에 큰 관심을 두지 않았다. 이 틈새를 파고든 인물이 바로 '정크 본드의 왕'으로 알려진 드렉셀 번햄 램버트(Drexel Burnham Lambert)의 마이클 밀켄(Michael Milken)이다. 하이일드 채권의 2차 시장에서 독보적인 트레이더로 자리 잡은 밀켄은 이미 발행된 채권의 유통만으로는 한계가 있고 사업을 확장하려면 '신규 채권 발행 시장'을 개척해야 한다는 것을 깨달았다. 그는 처음부터 투기 등급으로 발행되는 채권이라는 완전히 새로운 자산군을 만들어냈다. 당시 하이일드 신규 채권 발행 시장의 잠재력은 매우 컸다. 미국 내 약 11,000개의 상장 기업 중 투자 등급을 받은 곳은 단 6%에 불과했고, 나머지 94%는 자본 시장을 통한 자금 조달이 사실상 불가능했다. 밀켄은 투자자들을 설득해 투기 등급 기업이 발행한 신규 채권을 매입하도록 함으로써 이 거대한 잠재 시장의 문을 열었다.
정크 본드 신규 발행 시장이 형성된 초기에는 조달 자금이 주로 기업의 운영 자금으로 쓰였다. 그러나 1980년대 중반부터는 상장 기업을 인수하기 위한 차입매수(Leveraged buyout, LBO) 자금으로 활용되기 시작했다. 이러한 변화는 사모펀드(Private Equity, PE) 산업이 본격적으로 자리 잡는 계기가 되었다. 사모펀드들이 수익을 추구하는 과정에서 1980년대 중후반에는 일부 기업이 경영진의 매각 의사와 관계없이 공격적인 인수 대상이 되기도 했다. 시장에서는 이러한 거래를 '적대적 인수(Hostile Takeover)'라 불렀고, 이를 주도한 사모펀드들은 '기업 사냥꾼(Corporate Raider)'이라는 별명을 얻었다. 오늘날까지도 전설적인 투자자로 회자되는 칼 아이칸(Carl Icahn)과 론 펄먼(Ron Perelman)은 이 시대를 대표하는 인물이다. 1987년 개봉한 영화 〈월스트리트〉의 주인공 고든 게코는 실존 인물인 칼 아이칸과 악명 높은 차익 거래자 이반 보스키(Ivan Boesky)를 모델로 한 캐릭터로 알려져 있다. 과거 적대적 인수합병(M&A)이나 전통적인 의미의 '기업 사냥꾼'은 오늘날 거의 사라졌지만, 그 자리를 행동주의 투자자(activist investor)들이 대신하고 있다. 이들은 상장 기업의 상당한 지분을 확보한 뒤 경영 전략이나 재무 구조 개선을 강력하게 요구하며 목소리를 높인다. 2023년, 87세의 고령임에도 칼 아이칸이라는 이름은 기업 경영진 사이에서 여전히 두려움의 대상으로 남아 있다.