
logo
logo
x
바코드검색
바코드검색

인기 검색어

실시간 검색어

검색가능 서점

도서목록 제공

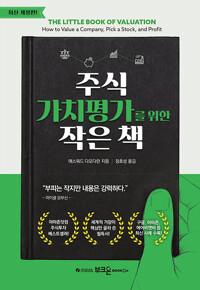
주식 가치평가를 위한 작은 책

주식 가치평가를 위한 작은 책

애스워드 다모다란 (지은이), 정호성 (옮긴이)
부크온(부크홀릭)
20,000원

일반도서

검색중
서점 할인가 할인률 배송비 혜택/추가 실질최저가 구매하기
알라딘 로딩중
yes24 로딩중
교보문고 로딩중
11st 로딩중
영풍문고 로딩중
G마켓 로딩중
쿠팡 로딩중
쿠팡로켓 로딩중
notice_icon 검색 결과 내에 다른 책이 포함되어 있을 수 있습니다.

중고도서

검색중
서점 유형 등록개수 최저가 구매하기
로딩중

eBook

검색중
서점 정가 할인가 마일리지 실질최저가 구매하기
aladin 14,000원 -10% 700원 11,900원 >

책 이미지

주식 가치평가를 위한 작은 책
eBook 미리보기

책 정보

· 제목 : 주식 가치평가를 위한 작은 책 
· 분류 : 국내도서 > 경제경영 > 재테크/투자 > 주식/펀드
· ISBN : 9788994491202
· 쪽수 : 248쪽
· 출판일 : 2013-04-30

책 소개

최고 주식을 골라내 최대 수익을 올리는 주식 가치평가법의 핵심이 담긴 책. 주식 가치평가 분야의 세계적 권위자이자 학생들에게 높은 인기를 얻는 미국 경영대학원 최우수 교수인 저자가 쉬우면서도 핵심을 파고드는 설명으로 가치평가 방법을 알려준다.

목차

제1부 가치평가는 어떻게 하는가

1. 가치, 건강한 투자의 시작 - 가치평가의 중요성
2. 실전에 꼭 필요한 투자 도구들 - 시간가치와 투자 위험, 통계 활용하기
3. 내재가치, 기업을 비추는 거울 - 내재가치 구하는 법
4. 상대적으로 싼가, 비싼가 - 상대가치 구하는 법

제2부 기업의 사이클에 따른 가치평가

5. 성장에 대한 기대의 가치 - 신생기업에 대한 가치평가
6. 더 높은 도약을 위해 - 성장기업의 가치평가
7. 연륜에서 오는 저력 - 성숙기업의 가치평가
8. 지는 해는 되돌릴 수 없다 - 쇠퇴기업의 가치평가

제3부 특별한 업종의 가치평가

9. 보수적 투자자들의 오랜 투자처 - 금융 서비스 기업의 가치평가
10. 롤러코스터를 탄 투자 - 경기 순환주와 원자재 관련주의 가치평가
11. 보이지 않는 것의 가치 - 무형자산 기업의 가치평가

결론 - 실전에서 가치평가하기

역자 후기 - 초보자도 어렵지 않은 가치평가 기본서
저자소개

애스워드 다모다란 (지은이)    정보 더보기
‘가치평가 학장’(dean of valuation)이라고 불릴 정도로 주식 가치평가 분야의 세계적 권위자로 꼽힌다. 현재 뉴욕대학교 스턴 경영대학원 교수이다. 주 연구 분야는 가치평가와 포트폴리오 관리로 다수의 논문과 책을 썼다. 그러나 학술적 이론의 영역에만 머무르지 않고 세간의 이목을 끄는 화제의 주식들에 대해 직접 가치평가를 수행해 공개하는 등 현실 투자 세계에도 깊숙이 관여하고 있다는 평가를 받는다. 특히 자신만의 가치평가를 통해 엔비디아나 메타 같은 유망주식을 초기에 발굴했다는 성과를 인정받는다. 그는 TV 출연이나 강연 등 대외활동을 활발히 하는데, 덕분에 자신의 이론을 실전에 접목하려는 노력을 게을리하지 않는다는 평가를 받는다. 1994년 미국의 유력 경제지 에서 선정한 미국 경영대학원 최우수 교수 12인 중 한 명으로 선정되었고, 2011년에는 최고 인기 경영대학원 교수로 선정되었다. “글쓰기를 좋아한다”는 그의 저서들은 방대한 분량과 전문적인 내용으로 인해 일반 투자자들에게 다소 어렵게 느껴지는 면이 있는 게 사실이다. 하지만 이 책은 초보자도 쉽게 접할 수 있도록 내용을 쉽고 간결하게 압축한데다, 잘 알려진 최신 사례들을 통해 생생한 주식 가치평가를 익힐 수 있도록 구성됐다. 이 책의 초판은 그의 저서로는 처음으로 2012년 한국에 번역, 소개된 후 주식 가치평가 분야의 필독서로 자리매김했고 이번에 최신 사례 등을 보강한 전면 개정판이 출간됐다. 저서로 『다모다란의 기업 생애주기』, 『다모다란의 투자 전략 바이블』, 『내러티브 앤 넘버스』, 『어스워스 다모다란의 투자철학』 등이 있다. 독자와 일반 투자자를 위해 자신의 강의자료, 각종 데이터, 가치평가 모델을 자신의 웹사이트와 유튜브를 통해 수시로 공개하고 있다.
펼치기
정호성 (옮긴이)    정보 더보기
‘우리를 위한 투자의 시작’을 모토로 하는 더퍼블릭자산운용의 공동창업자이자 대표이사로 재직 중이다. 저서로 『투자공식 끝장내기』, 『어닝스, 최고의 주식투자 아이디어』 등이 있다.
펼치기

책속에서

건강한 투자란 어떤 자산에 대해 그 자산이 가진 가치보다 더 높은 가격을 지불하지 않는 것이다. 만약 우리가 이 명제를 받아들인다면, 우리가 무엇을 사려고 하든 그 전에 최소한 그 가치를 계산해 보아야 한다. 가치는 보는 사람의 눈에 따라 다르고, 어떤 가격이든 그 가격을 받아들일 수 있는 다른 투자자들이 있다면 그 가격은 정당화될 수 있다고 주장하는 사람들도 있다. 하지만 이는 정말 터무니없는 주장이다. 그림이나 조각에 대해서는 이런 주장이 받아들여질 수도 있지만, 우리는 미래에 예상되는 현금흐름을 기대하고 금융자산을 사려고 하는 것이다. 단지 누군가 더 높은 가격을 지불할 것이라는 주장만으로 한 주식의 가격을 정당화시킬 수는 없다.


성장기업이란 이전에 투자로 거두어들인 가치보다 미래에 같은 수준의 투자를 통해 더 많은 가치를 거두어들일 기업을 가리킨다. 앞서 언급한 높은 성장률을 보이는 기업은 성장기업으로 분류하는 방식과 비슷해 보일 수도 있지만 중요한 차이가 존재한다. 성장 자산의 가치는 얼마나 높은 성장이 예상되는지에 따라 달라질 수도 있지만, 초과 수익률(자본비용 대비 투하자본이익률)로 측정되는 성장성의 질에 따라서도 달라진다는 점을 기억해야 한다. 성장기업들은 규모나 성장 전망의 측면에서 매우 다양하지만, 그들은 몇 가지 공통점을 가지고 있다.


언더 아머의 기대성장률과 베타를 각각 20.9%와 1.44로 대입하면 다음과 같이 PER을 구할 수 있다.

언더 아머의 PER = 13.78 + 32.04 × 0.209 - 6.6 × 1.44 = 10.97

언더 아머의 현재 PER인 20.71배에 비하면 여전히 비싸 보인다. 내재가치평가에서는 저평가로 나타났지만 상대가치평가에서는 고평가라는 결론이다. 결과적으로 내재가치평가의 결과는 장기적 관점의 투자자에게 안도감을 주며, 상대가치평가의 결과는 단기적인 난기류에 대한 준비를 하도록 경고를 준다.

도서 정보 제공 : Yes24(www.yes24.com), 알라딘(www.aladin.co.kr)

이 포스팅은 쿠팡파트너스 및 제휴마케팅이 포함된 광고로 이에 따른 일정액의 수수료를 제공받습니다.
최근 본 책